6 Euro sind schnell ausgegeben.
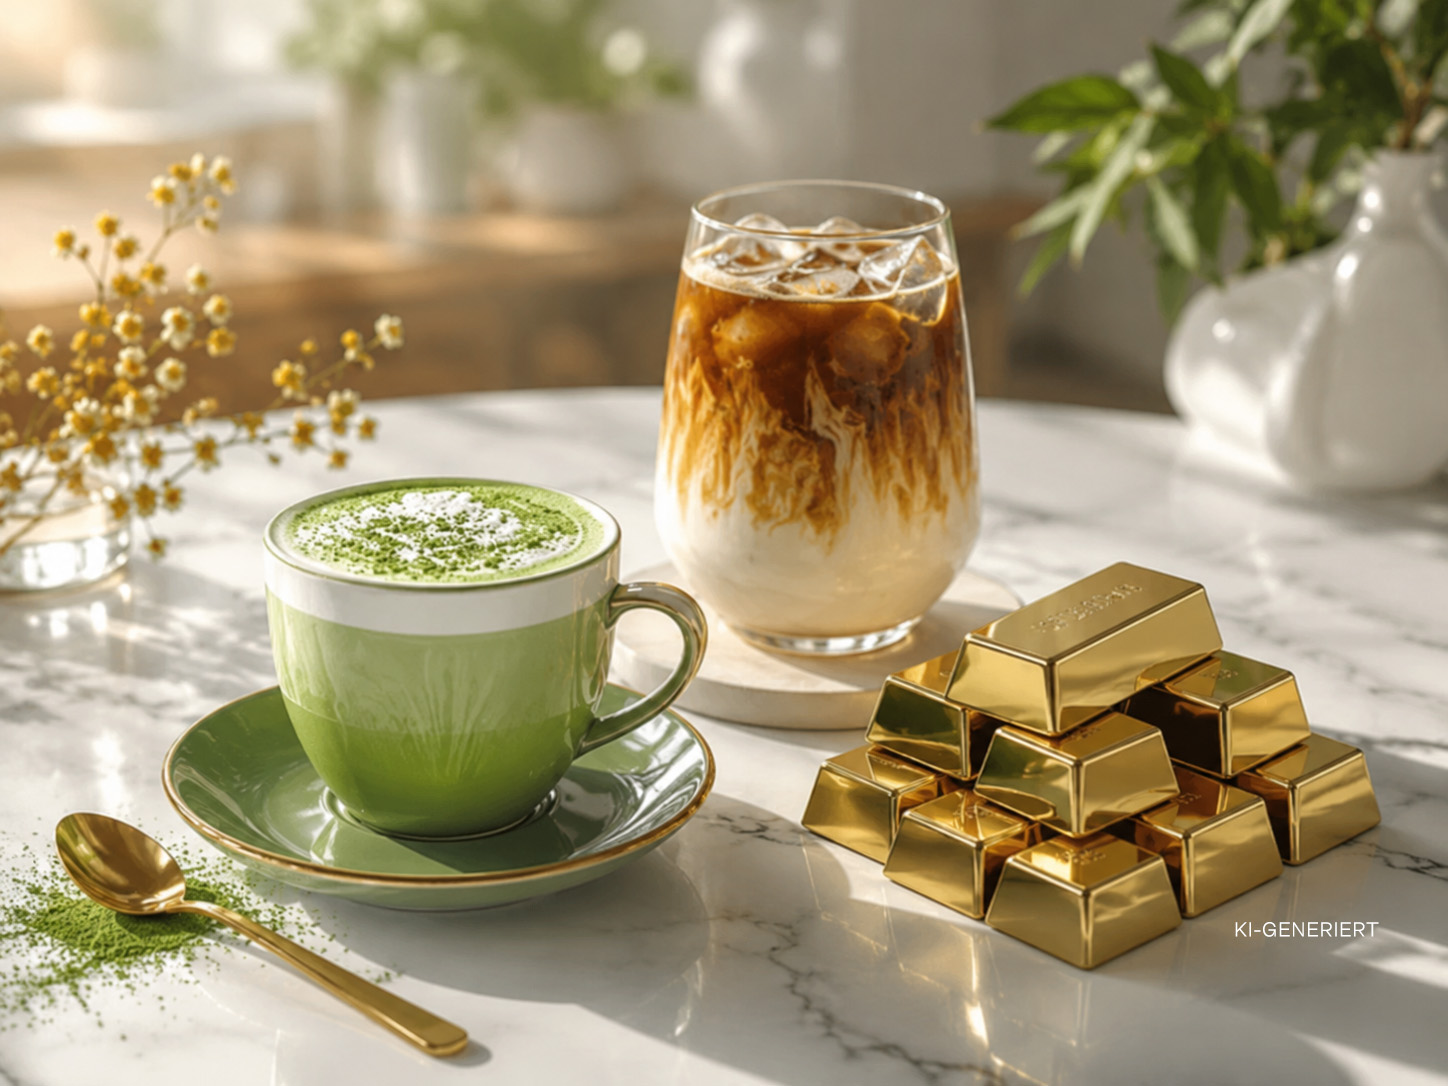
Ein Iced Latte auf dem Weg zur Arbeit, ein Matcha am Nachmittag, ein White Mocha oder ein Energy-Drink zwischendurch. Eine einzelne Ausgabe fällt kaum auf.Aber was passiert, wenn aus den 6 Euro eine Gewohnheit wird?
Wer einmal pro Woche auf ein Getränk für 6 Euro verzichtet, hat nach einem Jahr 312 Euro übrig. Nach drei Jahren sind es 936 Euro.
Bei drei Getränken pro Woche werden daraus 936 Euro im Jahr und 2.808 Euro in drei Jahren.
Und plötzlich sieht dieselbe kleine Ausgabe ganz anders aus.
Vom Getränk zum Anlagebetrag
936 Euro entstehen nicht durch eine große Einzahlung. Sie entstehen durch 156 kleine Entscheidungen.
Das Geld könnte zurückgelegt oder langfristig investiert werden. Auch Gold kann grundsätzlich eine mögliche Anlageform sein. Der interessante Punkt liegt weniger in der Frage, ob Gold, ein Sparprodukt oder eine andere Anlageform gewählt wird.
Es geht um die Gewohnheit.
6 Euro wirken klein – 936 Euro wirken bereits anders – 2.808 Euro noch einmal ganz anders.
Große Beträge entstehen nicht immer durch große Entscheidungen. Manchmal entstehen sie durch kleine Beträge, die regelmäßig anfallen und irgendwann einen anderen Zweck bekommen.
Dabei geht es nicht darum, den Lieblingsdrink aus dem Leben zu streichen. Die interessantere Frage ist, welche kleinen Ausgaben bewusst gewählt werden und welche einfach zur Gewohnheit geworden sind.
Denn ein Getränk weniger pro Woche macht niemanden reich.
Aber eine Spargewohnheit kann über viele Jahre einen Unterschied machen.
Die kleine Rechnung hinter dem großen Ziel
Wer jede Woche 6 Euro zurücklegt, baut 312 Euro pro Jahr auf. Bei 10 Euro pro Woche sind es 520 Euro, bei 20 Euro bereits 1.040 Euro.
Aus einer kleinen Ausgabe wird damit ein Betrag, mit dem sich tatsächlich planen lässt.
Vielleicht ist deshalb die interessanteste Frage beim nächsten Iced Latte nicht:
„Kann ich mir die 6 Euro leisten?“
Sondern:
„Was könnten diese 6 Euro in drei, fünf oder zehn Jahren wert sein, wenn ich sie regelmäßig für etwas anderes einsetze?“